La réponse courte
Pour investir à Dubaï en période de crise, consultez l’indice immobilier Mo’asher du Dubai Land Department et organisez votre décision sur 3 horizons : trésorerie immédiate, prochaines échéances et objectif de détention. Une reprise des transactions ne garantit pas le rendement d’un appartement. Votre plan doit rester finançable si la location tarde ou si la revente devient difficile.
Garder un cap sans nier les risques
Une crise peut vous pousser à vendre immédiatement, à suspendre un achat ou à acheter parce qu’une annonce promet une remise. Ces décisions opposées ont parfois la même origine : l’urgence prend la place du projet.
Dans l’interview YouTube de Salimou, publiée sur SwissFounder Podcast en 2026, le raisonnement repose sur le court, le moyen et le long terme pour éviter de décider sous l’effet de la panique.
Le long terme sert à organiser les décisions du présent. Il ne dispense pas de mesurer les conséquences d’une crise. Vous pouvez conserver un objectif patrimonial tout en reportant une acquisition devenue trop fragile. Vous pouvez aussi revoir un projet dont le financement ne tient plus.
La question utile est donc concrète : pouvez-vous continuer à porter ce bien si les revenus ou la sortie attendus n’arrivent pas à la date prévue ?
Court terme : mesurer ce qui menace votre trésorerie
Votre première contrainte est la capacité à payer, même sans revenu locatif. Avant d’interpréter les nouvelles du marché, rapprochez vos liquidités disponibles des sorties déjà engagées. Pour un achat sur plan, appelé off-plan, distinguez les paiements avant livraison du revenu espéré après la remise des clés.
Appliquez les 3 horizons à des documents précis : votre relevé de liquidités pour le court terme, le calendrier contractuel des paiements pour le moyen terme et votre objectif écrit de détention pour le long terme.
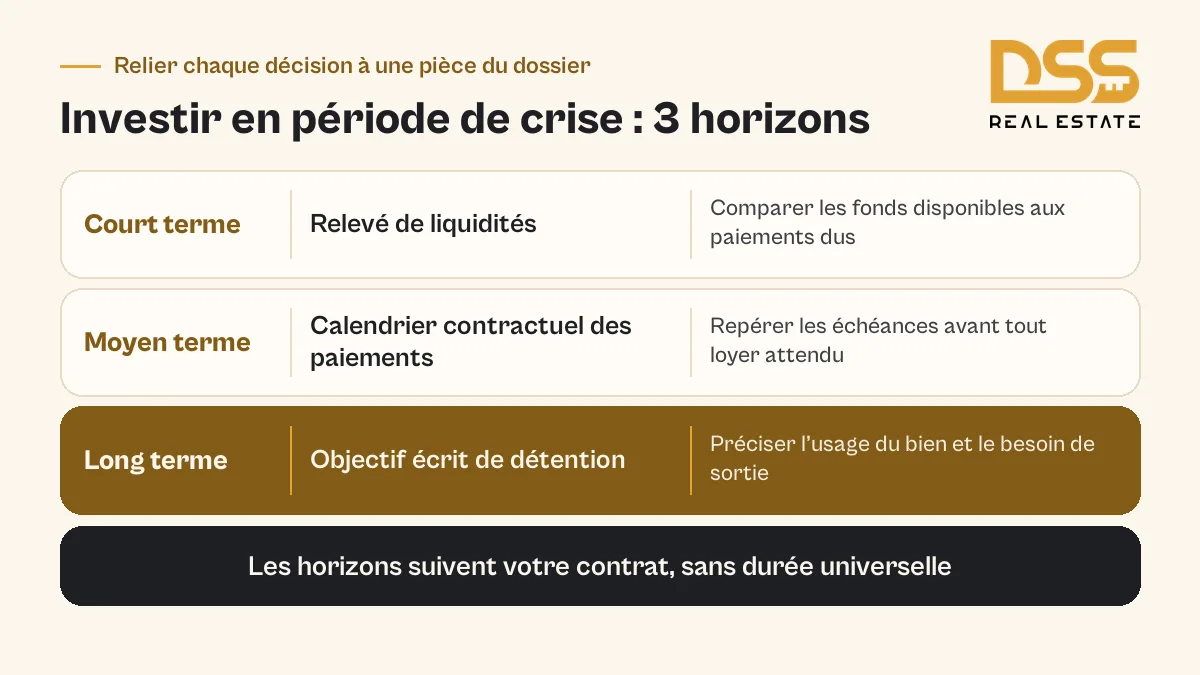
Aucune durée universelle ne définit ces horizons. Une prochaine échéance peut arriver avant que la situation économique se stabilise. Définissez les périodes à partir de votre contrat et de votre besoin personnel de récupérer le capital.
Pour préparer cette lecture :
Listez les paiements dus et les charges du bien, avec leurs dates réelles.
Séparez les revenus déjà encaissés des loyers espérés.
Vérifiez si une dépense imprévue vous obligerait à revendre.
Identifiez la somme qui doit rester disponible pour vos autres besoins.
Le portail officiel des Émirats confirme que la monnaie nationale est le dirham, abrégé AED. Si vos revenus sont en euros, gardez cette distinction dans votre budget : un montant disponible en euros et une échéance en dirhams ne se comparent qu’après conversion au taux applicable.
Un prix plus bas peut améliorer une acquisition. Il ne crée pas la trésorerie nécessaire pour continuer à la financer. Une remise ne justifie donc pas, à elle seule, de s’engager.
Moyen terme : vérifier ce qui change réellement
Le moyen terme correspond aux changements que vous pouvez observer : progression du chantier, proposition de financement, conditions contractuelles ou retour de transactions. Une solution annoncée devient utile quand elle s’applique à votre dossier.
L’exemple de 2020 montre pourquoi une photographie du moment ne décrit pas toute une période. Selon le Dubai Land Department, le marché comptait 1 452 transactions en mai 2020, puis 3 751 transactions en décembre 2020.
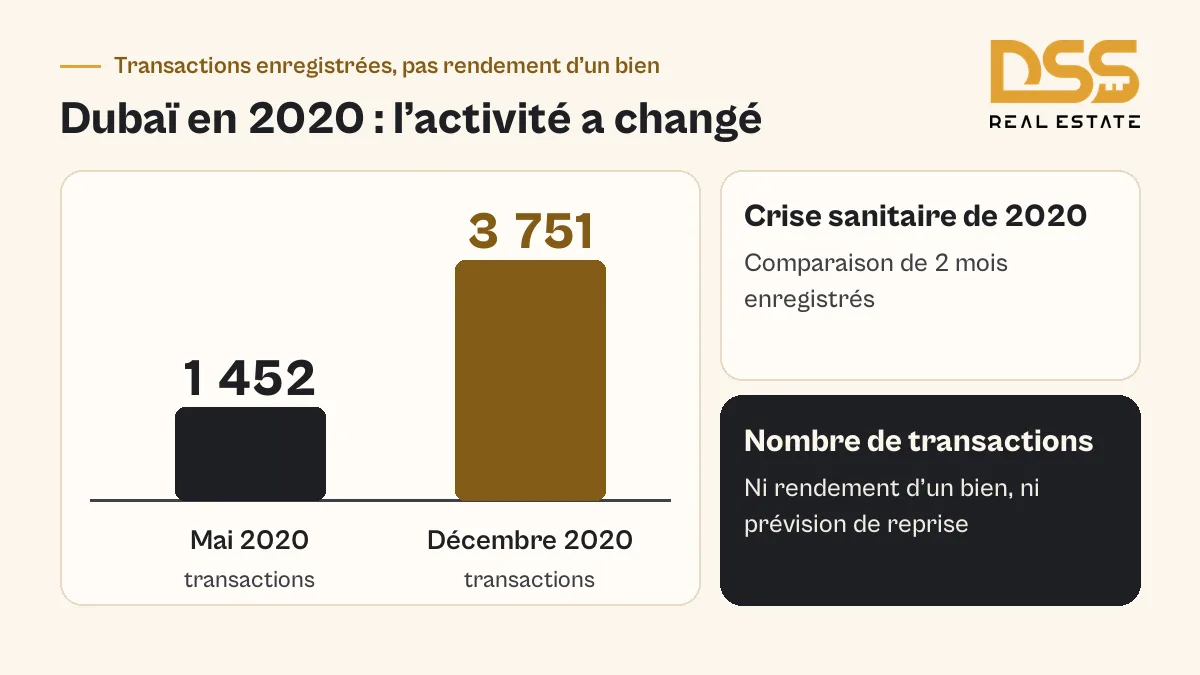
Ces chiffres décrivent une activité enregistrée pendant la crise sanitaire et sa reprise. Ils ne mesurent ni la plus-value de chaque appartement ni le délai nécessaire pour trouver un locataire. Ils ne permettent pas non plus d’assimiler une crise sanitaire à une guerre ou à une crise de financement.
Pour votre projet, demandez ce qui a changé depuis votre décision initiale. Un plan de paiement proposé oralement doit être confronté au contrat. Une possibilité de financement doit être distinguée d’un accord effectivement obtenu. Un calendrier de livraison doit être comparé à l’avancement constaté.
Comparer les projets immobiliers proposés par DSS permet de relever les différences entre les programmes. Gardez le même critère d’un bien à l’autre : montant restant à financer, calendrier, disponibilité et usage envisagé. Des prix affichés seuls ne suffisent pas pour choisir.
Long terme : garder un objectif sans garantir la reprise
Le long terme répond à une question : pourquoi souhaitez-vous posséder ce bien ? Pour y vivre, obtenir un revenu locatif ou conserver un actif dans votre patrimoine ? Ces objectifs n’appellent pas les mêmes décisions pendant une période d’incertitude.
Les données historiques peuvent éclairer ce raisonnement. Pour 2021, le Dubai Land Department indique 151,07 milliards AED de biens vendus sur l’année. Ce montant mesure la valeur cumulée des ventes. Il ne s’agit pas du rendement obtenu par un investisseur ni d’une prévision pour la prochaine crise.
Conserver longtemps un mauvais investissement ne le rend pas automatiquement bon. La demande locative du bien, ses charges, son état et le prix payé continuent de compter. Une hausse du marché peut aussi coexister avec des difficultés sur un programme particulier.
Écrivez votre objectif de sortie avant l’achat. Vous aurez ainsi un repère pour distinguer une inquiétude ponctuelle d’un changement qui remet réellement le projet en cause. Si le logement doit financer un besoin personnel à une date précise, une revente incertaine mérite une attention particulière.
Le guide de l’investissement immobilier peut servir à approfondir le choix du bien une fois cet objectif défini. Le cap devient utile lorsqu’il est relié à votre budget et à un usage concret.
Acheter, attendre ou revendre : quelle décision tient votre plan ?
La bonne décision est celle qui reste cohérente avec vos contraintes. La crise ne fournit pas une réponse identique à tous les acheteurs et propriétaires. Cette grille est une application pratique des 3 horizons, pas une prévision des prix.
Décision envisagée | Point à vérifier | Condition pour rester cohérent |
|---|---|---|
Acheter | Liquidités et paiements contractuels | Le financement reste possible sans dépendre d’un loyer immédiat ou d’une revente rapide |
Attendre | Information encore manquante | Vous savez quel document ou quel changement permettra de réexaminer le dossier |
Conserver | Charges, revenus et objectif de détention | Vous pouvez porter le bien et son usage reste adapté à votre projet |
Revendre | Besoin de liquidités et offre réelle d’un acheteur | La sortie répond à une contrainte identifiée, sans supposer un délai de vente garanti |
Attendre peut être une décision active. Définissez ce que vous attendez : un contrat complet, une réponse de financement ou une information vérifiable sur le projet. Attendre simplement de ne plus ressentir d’incertitude ne fournit aucun critère de décision.
De même, conserver un bien exige de vérifier que vos contraintes n’ont pas changé. Le long terme n’oblige pas à ignorer une perte de revenus ou une échéance devenue impossible à honorer.
Pour confronter un bien précis à votre budget et à votre horizon, l’accompagnement en investissement immobilier à Dubaï est l’étape suivante. La discussion porte alors sur votre dossier, et non sur une prédiction générale de reprise.
Questions fréquentes
Il n’existe pas de bon moment valable pour tous les projets. Un achat doit rester compatible avec vos liquidités, son calendrier de paiement et l’usage prévu. Si sa viabilité exige une hausse rapide du prix ou une location immédiate, la période de crise révèle une fragilité à examiner avant de signer.
Aucune des données citées ne permet de dater un prochain krach. Un calendrier de crise serait une prévision, pas un fait établi. Vous pouvez en revanche examiner comment votre projet tiendrait face à une revente difficile ou à une absence de loyer, sans prétendre connaître la date de ce scénario.
Les chiffres historiques de transactions ne permettent pas de prévoir une baisse future. Le volume des ventes et le prix de votre appartement sont des mesures différentes. L’indice Mo’asher aide à suivre les prix du marché ; votre décision nécessite aussi des éléments sur le bien, son état et son financement.
La durée de détention ne garantit pas la rentabilité. Comparez le prix total payé et les dépenses avec les loyers effectivement reçus et le produit éventuel de la revente. Une progression de l’activité immobilière ne suffit pas à établir le rendement net d’un appartement particulier.

L’EXPERT DSS
Salimou Sidibé
Fondateur de DSS Real Estate. Il accompagne les investisseurs francophones dans leurs projets immobiliers à Dubaï.
Article préparé par l'équipe DSS avec l'aide de l'IA, à partir de l’interview vidéo de Salimou publiée sur la chaîne YouTube SwissFounder Podcast et des sources officielles citées dans l’article.