La réponse courte
Réinvestir ses revenus locatifs consiste à utiliser les loyers restant après charges, crédit et réserve pour constituer l’apport d’un autre bien. À Dubaï, le Service Charge Index du Dubai Land Department permet de vérifier les charges approuvées par projet, usage et année. Seul le solde réellement disponible peut financer la suite.
Penser le 1er achat comme le départ du suivant
Lors de l’interview YouTube de Salimou, Serhou Guirassy décrit son objectif lors de son 1er investissement à Dubaï : obtenir un retour qui permette d’en réaliser d’autres. Son parcours immobilier à Dubaï donne le contexte de cette démarche. Ce passage ne précise ni le montant investi, ni le rendement obtenu, ni le financement des acquisitions suivantes.
Le critère utile est ce que le bien vous permet de réinvestir. Un logement peut prendre de la valeur tout en absorbant votre trésorerie. À l’inverse, des loyers réguliers peuvent alimenter un apport sans que le prix du bien augmente.
Avant l’achat, choisissez donc ce qui doit financer la suite : des revenus locatifs conservés ou le capital récupéré lors d’une revente. Ce choix oriente le bien, sa mise en location et votre horizon. L’accompagnement en investissement immobilier à Dubaï commence précisément par ce diagnostic : revenu locatif, plus-value ou résidence.
Calculer le revenu réellement réinvestissable
Le loyer encaissé n’est pas votre budget pour le prochain achat. Pour connaître la trésorerie disponible, partez des encaissements réels, puis retirez les dépenses du bien et les engagements qui restent à payer. Conservez ensuite une réserve pour les travaux et les périodes sans locataire.
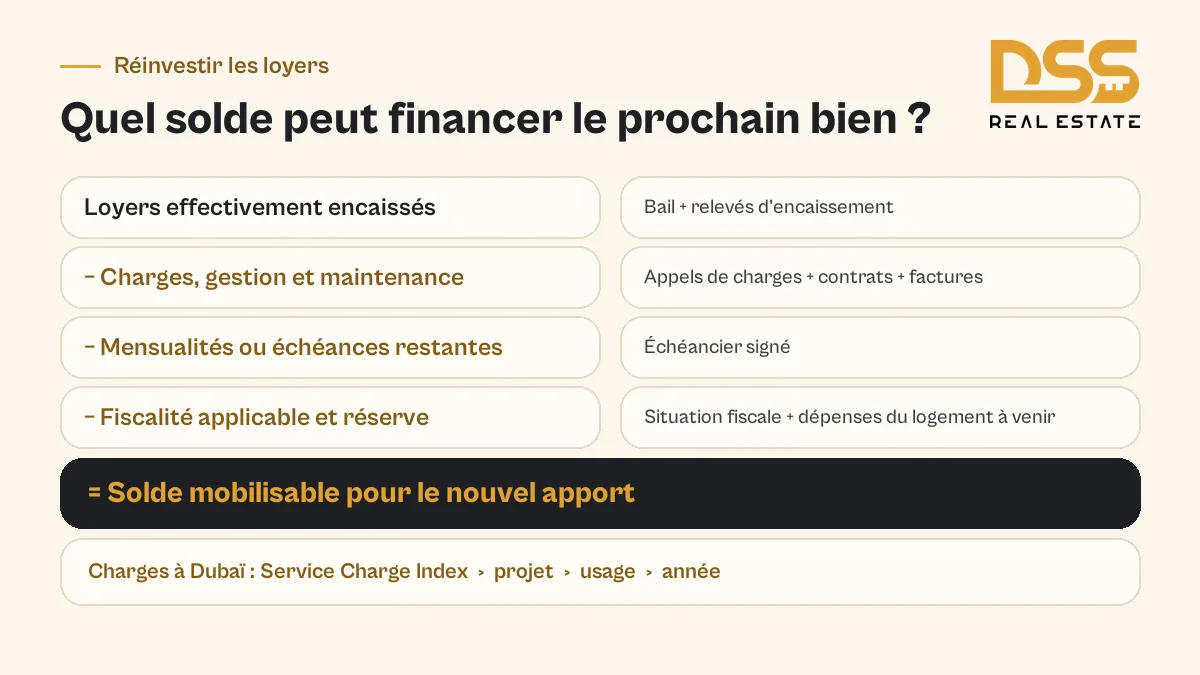
Le calcul doit distinguer le rendement et la trésorerie. Une mensualité rembourse parfois du capital et augmente votre patrimoine, mais elle consomme tout de même de l’argent disponible. Un rendement présenté avant financement ne mesure donc pas la somme que vous pouvez affecter à un nouvel apport.
Poste à vérifier | Pièce à utiliser | Conséquence pour le réinvestissement |
|---|---|---|
Loyers effectivement reçus | Bail et relevés d’encaissement | Écarter les revenus encore attendus |
Charges de copropriété | Appels de charges et montant approuvé du projet | Retirer les dépenses du propriétaire |
Gestion et maintenance | Contrat de gestion et factures | Déduire les coûts réels |
Crédit ou échéances restantes | Échéancier signé | Retirer les sorties de trésorerie |
Impôts applicables | Situation fiscale et règles du pays concerné | Conserver la provision nécessaire |
Réserve du logement | Travaux identifiés et risque de vacance | Protéger l’exploitation avant le nouvel achat |
Pour les charges de copropriété, ouvrez le Service Charge Index dans Dubai REST ou sur le site du DLD. Sélectionnez le projet, son usage et l’année recherchée. Le montant approuvé sert de contrôle ; vos appels de charges précisent ce qui vous est effectivement demandé.
Le portail officiel des Émirats indique que le pays ne prélève pas d’impôt sur le revenu des personnes physiques. Cela ne permet pas de supprimer automatiquement toute provision fiscale : une société, une activité soumise à licence ou votre pays de résidence peuvent modifier le traitement du revenu.
Bâtir le prochain apport sur des loyers vérifiés
Une hausse espérée n’est pas un loyer disponible. Le Rental Index du Dubai Land Department permet de consulter le loyer moyen et de calculer une augmentation à partir des caractéristiques du logement et du contrat. Il ne promet ni un locataire ni un encaissement.
En 2026, la FAQ officielle du Dubai Land Department décrit des augmentations allant jusqu’à 20 %, selon l’écart avec le loyer moyen du marché. Ce plafond n’est pas une hausse annuelle automatique. La même FAQ, consultée en 2026, prévoit une notification au moins 90 jours avant l’échéance pour modifier les conditions ou le loyer, sauf accord contraire entre les parties.
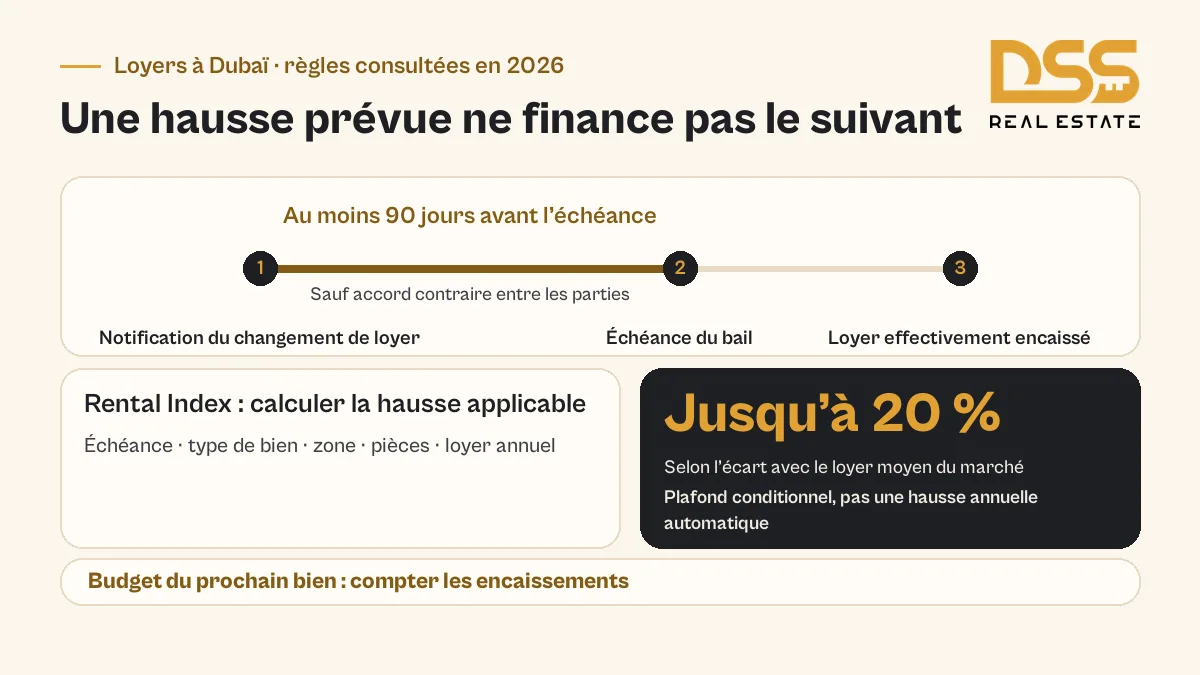
Votre prévision de réinvestissement doit donc partir du bail en cours. Ajoutez une augmentation seulement lorsqu’elle est applicable et confirmée. Si le prochain achat devient impossible sans une hausse maximale, le projet dépend d’un revenu encore incertain.
La gestion locative à Dubaï permet de suivre les revenus et les dépenses dans un reporting. Ce suivi aide à identifier le solde exploitable pour la suite ; il ne transforme pas une prévision en résultat garanti.
Constituer l’apport sans vider la réserve du 1er bien
Séparez l’argent du logement et l’argent du prochain investissement. Le dépôt de garantie du locataire, les échéances à venir et les dépenses déjà engagées ne doivent pas être traités comme un bénéfice disponible.
Avant d’affecter des loyers au nouvel achat :
Rapprochez les encaissements du bail et des relevés bancaires.
Réservez les sommes nécessaires aux charges, au financement et aux dépenses identifiées.
Isolez le solde destiné au prochain apport.
Comparez ce solde au budget complet de l’acquisition suivante.
Le crédit peut compléter un apport, mais l’existence d’un loyer ne vaut pas accord bancaire. Le financement dépend du dossier et des conditions du prêteur. Si les ressources disponibles ne couvrent pas le projet retenu, ajustez le budget ou le calendrier.
La sélection de propriétés intervient après ce calcul. Elle permet de comparer les prix et les calendriers à votre capital mobilisable, plutôt que de choisir un bien puis de chercher comment le financer.
Garder le bien loué ou récupérer le capital à la revente
Réinvestir les loyers et réinvestir le produit d’une vente mobilisent des ressources différentes. Garder le logement préserve un revenu potentiel. Le vendre peut libérer du capital, mais met fin à vos loyers futurs sur ce bien.
À la revente, le montant utilisable correspond au prix effectivement reçu, diminué du crédit restant, des frais et des autres sommes dues. Une estimation de prix ne constitue pas un apport disponible.
Si vous souhaitez vendre un logement occupé en le libérant, la FAQ du Dubai Land Department, consultée en 2026, prévoit au moins 12 mois entre le congé motivé par la vente et la date de départ demandée, avec notification par notaire ou courrier recommandé et respect des conditions applicables. Ce délai concerne le départ du locataire, pas toutes les ventes : une cession occupée ne suppose pas nécessairement de libérer le logement.
Pour choisir entre conserver et vendre, comparez les loyers nets que vous abandonneriez, le capital net récupérable et les besoins du prochain projet. Le bon enchaînement dépend du revenu réellement disponible et du calendrier, pas du seul nombre de biens détenus.
Questions fréquentes
Non. Seul le solde après dépenses, financement, fiscalité applicable et réserve est mobilisable. Les charges à payer et l’argent destiné à maintenir le logement en état restent nécessaires au 1er investissement.
Non. Les loyers proviennent d’un bien immobilier ; les dividendes sont des distributions liées à une participation dans une société. Pour un logement, votre calcul part du bail, des encaissements et des dépenses. La méthode d’un placement en actions ne suffit pas.
Oui, si le capital accumulé couvre l’acquisition et ses frais, ou l’apport requis avec un financement accepté. Un revenu locatif positif ne suffit pas à prouver cette capacité. Le montant disponible doit être rapproché du prix et des échéances du nouveau projet.
Oui, lorsqu’elle est applicable, confirmée et encaissée. Une augmentation envisagée reste une hypothèse. Le budget du prochain achat doit tenir compte du contrat en cours, des dépenses et des éventuelles périodes de vacance.

L’EXPERT DSS
Salimou Sidibé
Fondateur de DSS Real Estate. Il accompagne les investisseurs francophones dans leurs projets immobiliers à Dubaï.
Article préparé par l'équipe DSS avec l'aide de l'IA, à partir de l'interview vidéo publiée sur la chaîne YouTube de Salimou et des sources officielles citées dans l'article.