La réponse courte
Faire travailler son argent, c’est investir dans un actif rémunérateur : détenir 10 % d’une entreprise représente une part du capital, pas un rendement promis. Le revenu peut venir de bénéfices distribués, de loyers ou d’intérêts. Avant d’investir, identifiez le revenu attendu, les frais, le risque de perte et les conditions de retrait.
Passer du solde bancaire aux investissements
Un compte bien rempli indique une somme disponible. Il ne dit pas ce que cette somme produit. Pour faire travailler votre argent, identifiez ce qui peut vous rémunérer et à quelles conditions. Une entreprise doit dégager des bénéfices et décider de les distribuer. Un logement doit être loué pour produire un loyer. Un placement bancaire doit prévoir une rémunération dans son contrat.
Dans l’interview YouTube de Salimou publiée en 2025, Feuneu préfère plusieurs investissements à un gros solde bancaire et évoque des participations de 10 % ou 15 % dans des entreprises. Ces chiffres décrivent des parts détenues, sans annoncer un taux de rendement.
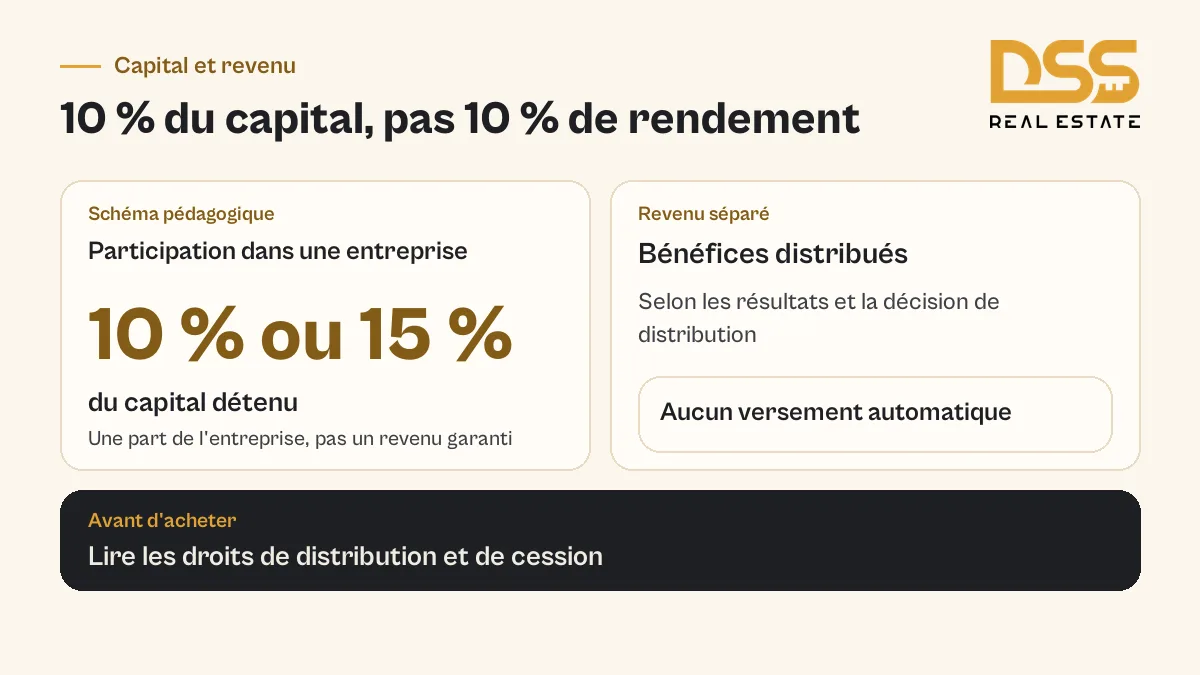
Cette distinction change la question à poser. Acheter une participation ne suffit pas : quand l’entreprise peut-elle verser un revenu, et selon quelle décision ? Posséder un bien ne suffit pas non plus : quel loyer peut-il produire une fois ses dépenses réglées ?
Le nombre de projets ne mesure pas, à lui seul, leur qualité. Des investissements différents en apparence peuvent dépendre du même secteur, du même marché ou du même partenaire.
Garder une épargne disponible avec un objectif
L’argent disponible a une fonction : payer les dépenses prévues et absorber les imprévus. Investir la réserve dont vous pourriez avoir besoin vous expose à devoir vendre au mauvais moment. Le capital destiné à un projet lointain n’a pas le même rôle que la somme nécessaire pour une échéance proche.
Le portail officiel des Émirats arabes unis, dans sa page mise à jour en 2026, distingue compte courant et compte d’épargne. Il indique aussi qu’un solde inférieur au minimum demandé par une banque peut entraîner des frais mensuels. Vider son compte par principe peut donc coûter de l’argent.
Attribuez un objectif à chaque somme avant de choisir son placement :
Les dépenses courantes doivent rester accessibles au moment de leur paiement.
La réserve pour un imprévu doit pouvoir être mobilisée sans vente forcée d’un actif.
L’argent destiné à un achat prévu doit rester compatible avec sa date.
Le capital investi sur une durée longue peut accepter davantage d’immobilisation, dans la limite du risque supportable.
Il n’existe pas de montant de réserve universel. Vos charges, la régularité de vos revenus et vos engagements déterminent ce que vous pouvez réellement immobiliser.
Choisir ce qui rémunère le capital
Choisissez d’abord le mécanisme de revenu, puis le produit qui le porte. Le tableau distingue les questions à résoudre pour les placements évoqués ici. Il ne classe pas leurs performances : aucun taux commun n’est établi pour ces catégories.
Placement envisagé | Ce qui peut vous rémunérer | Ce qu’il faut vérifier avant de placer |
|---|---|---|
Compte d’épargne ou dépôt rémunéré | Rémunération prévue par le contrat | Taux ou règle de rémunération, frais, disponibilité et conditions de retrait |
Participation dans une entreprise | Bénéfices distribués ou prix obtenu lors de la cession | Droits attachés aux titres, comptes de l’entreprise, distribution et possibilité de revendre |
Bien immobilier destiné à la location | Loyers encaissés et éventuel prix de revente | Demande locative, charges, réparations, périodes sans locataire et coût de sortie |
Une rémunération affichée n’est utile que si vous comprenez ce qu’elle mesure. Un rendement brut ne retire pas toutes les dépenses. Un gain à la revente suppose de trouver un acheteur. Une participation au capital ne donne pas automatiquement accès à des versements réguliers.
Avant d’engager votre capital, demandez le contrat et les documents permettant de vérifier ces conditions. Si le revenu dépend d’une hypothèse, gardez cette hypothèse visible dans votre comparaison.
Répartir les investissements sans multiplier les risques cachés
Diversifier, c’est limiter la dépendance à un seul résultat. Détenir des parts dans plusieurs entreprises ne protège pas suffisamment si elles ont les mêmes clients ou dépendent toutes du même secteur.
Pour chaque projet, relevez le montant engagé, la durée d’immobilisation, la personne ou l’organisme responsable et la manière de récupérer le capital. Vérifiez aussi comment votre revenu se comporterait si le projet ne versait rien pendant la période prévue.
Une participation dans une petite entreprise demande notamment de lire les droits de vote, les modalités de distribution et les possibilités de cession. Un besoin de financement de l’entrepreneur n’est pas une preuve de rentabilité pour l’investisseur.
Vous pouvez décider de ne pas participer si les comptes ou les conditions de sortie restent incompréhensibles. Répartir l’argent entre des projets mal documentés ne corrige pas leur manque de transparence.
En immobilier à Dubaï, regarder le revenu après les charges
Le loyer encaissé n’est pas le revenu disponible du propriétaire. Retirez les charges de copropriété, les réparations, la gestion, les périodes sans locataire et les autres dépenses qui concernent réellement le bien. Pour connaître les charges publiées d’un projet, le Dubai Land Department propose le Service Charge Index : choisissez le projet, son usage et l’année du budget.
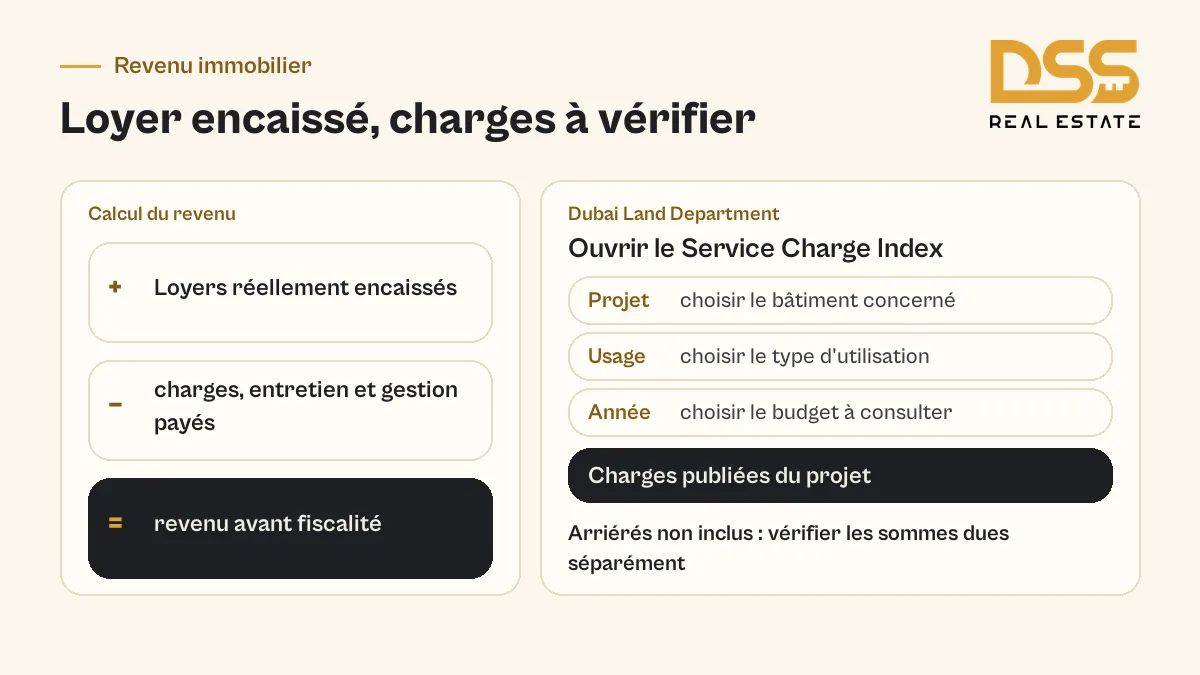
La consultation permet de comparer le loyer envisagé à une dépense liée au bâtiment. Elle ne prédit ni l’occupation ni les réparations futures. Le service précise également que les arriérés ne sont pas inclus : demandez séparément les sommes restant dues.
Si votre objectif est un revenu locatif, regardez comment fonctionne la gestion locative à Dubaï et vérifiez, pour chaque bien, sa disponibilité, son occupation et ses charges. Pour confronter plusieurs budgets et calendriers, consultez les propriétés présentées par DSS. Le prix affiché reste un point de départ, à compléter par les documents du bien.
La fiscalité doit aussi être distinguée du loyer net. Sur sa page mise à jour en 2024, la Federal Tax Authority indique qu’une personne physique relève de la Corporate Tax lorsqu’elle exerce une activité commerciale aux Émirats et que son chiffre d’affaires dépasse 1 000 000 AED sur l’année civile. La même page exclut les revenus d’investissement personnel et immobilier des revenus considérés comme une activité commerciale. Cette règle ne décrit pas la fiscalité applicable dans votre pays de résidence.
Pour relier votre budget, votre calendrier et votre objectif de revenu à un achat précis, l’accompagnement à l’investissement immobilier à Dubaï permet d’étudier le projet avec DSS. Le contrat et les dépenses du bien restent les éléments décisifs de la comparaison.
Questions fréquentes
Comparez les comptes d’épargne et dépôts rémunérés en lisant leur contrat. Vérifiez la rémunération, les frais et le retrait du capital, plutôt que le seul nom du produit. Un compte courant et un placement rémunéré n’ont pas nécessairement la même fonction.
Un versement rapide n’est pas une preuve de placement sûr. Vérifiez l’origine du revenu et la possibilité de récupérer le capital. Une vente immobilière ou la cession d’une participation peut demander de trouver un acheteur ; le calendrier souhaité ne garantit pas cette sortie.
Non. La part détenue mesure la propriété de l’entreprise. Le rendement dépend du prix payé, des distributions effectivement reçues et du prix de cession éventuel. Sans distribution, une participation ne produit pas automatiquement de revenu disponible.
Non. Gardez disponibles les sommes nécessaires aux dépenses prévues et aux imprévus. Investissez uniquement le capital compatible avec votre horizon et votre capacité à supporter une perte. L’épargne qui a un objectif conserve son utilité, même si elle produit peu de revenu.

L’EXPERT DSS
Salimou DSS
Fondateur de DSS Real Estate. Il accompagne les investisseurs francophones dans leurs projets immobiliers à Dubaï.
Article préparé par l'équipe DSS avec l'aide de l'IA, à partir de l'interview vidéo publiée sur la chaîne YouTube de Salimou et des sources officielles citées dans l'article.