
La réponse courte
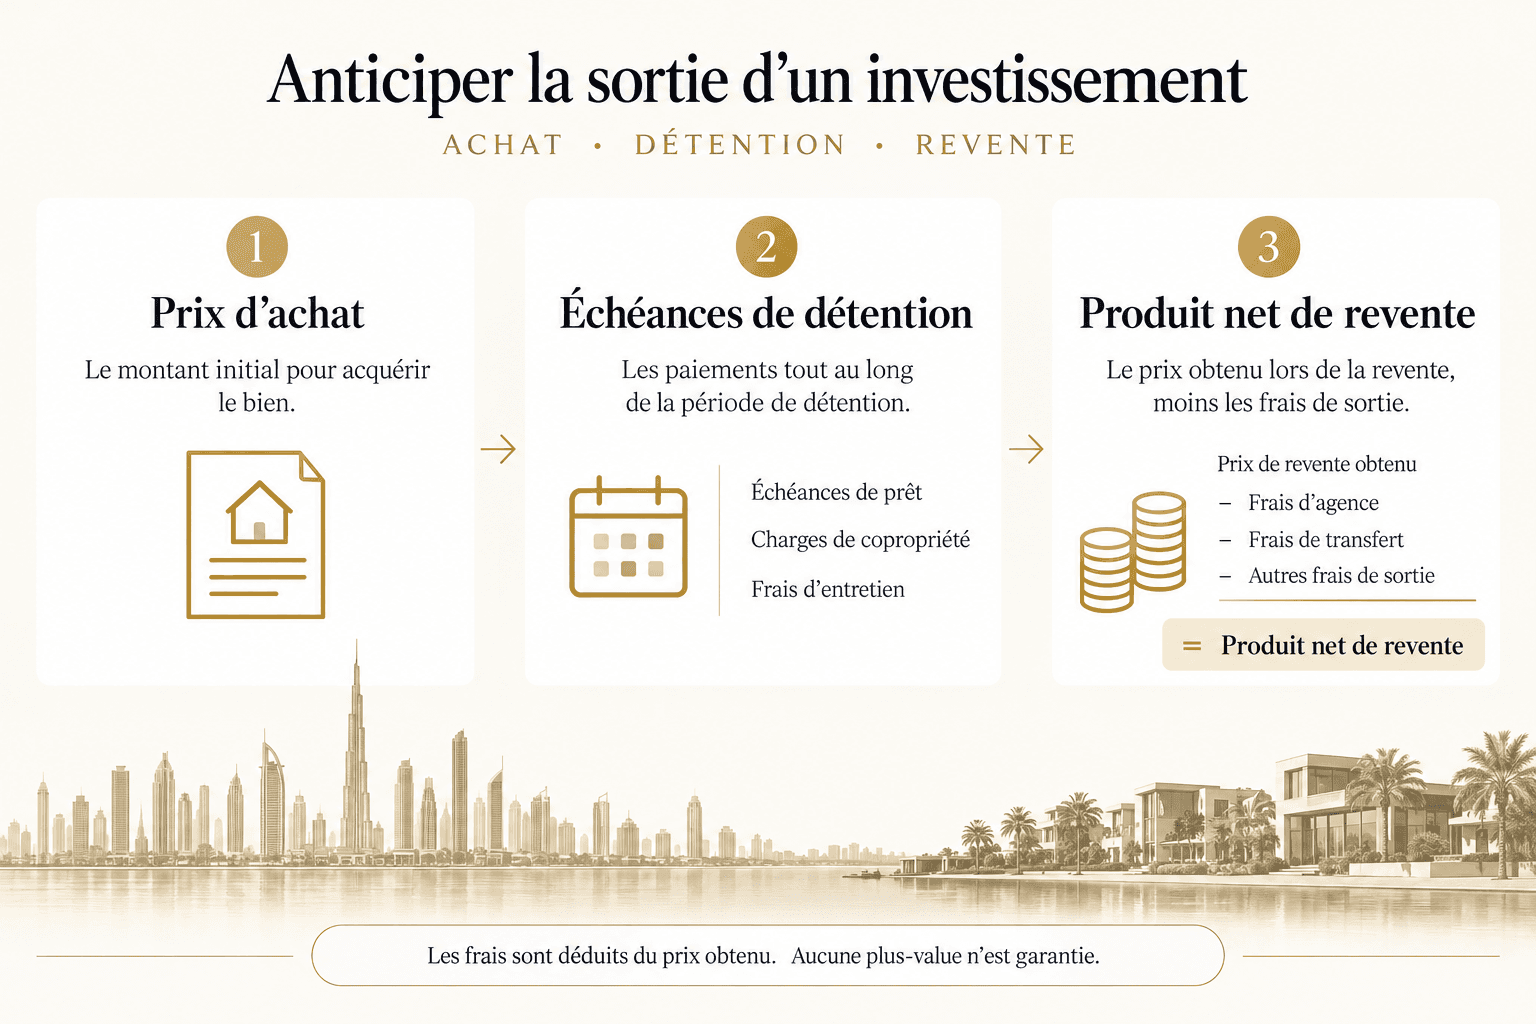
Pour anticiper la sortie d’un investissement immobilier à Dubaï, calculez avant l’achat les échéances restantes, le capital mobilisable et le prix net possible à la revente. Les données du Dubai Land Department permettent d’examiner les transactions enregistrées ; elles ne garantissent pas la liquidité future du logement.
L’enseignement du contenu : un point de départ, pas une garantie
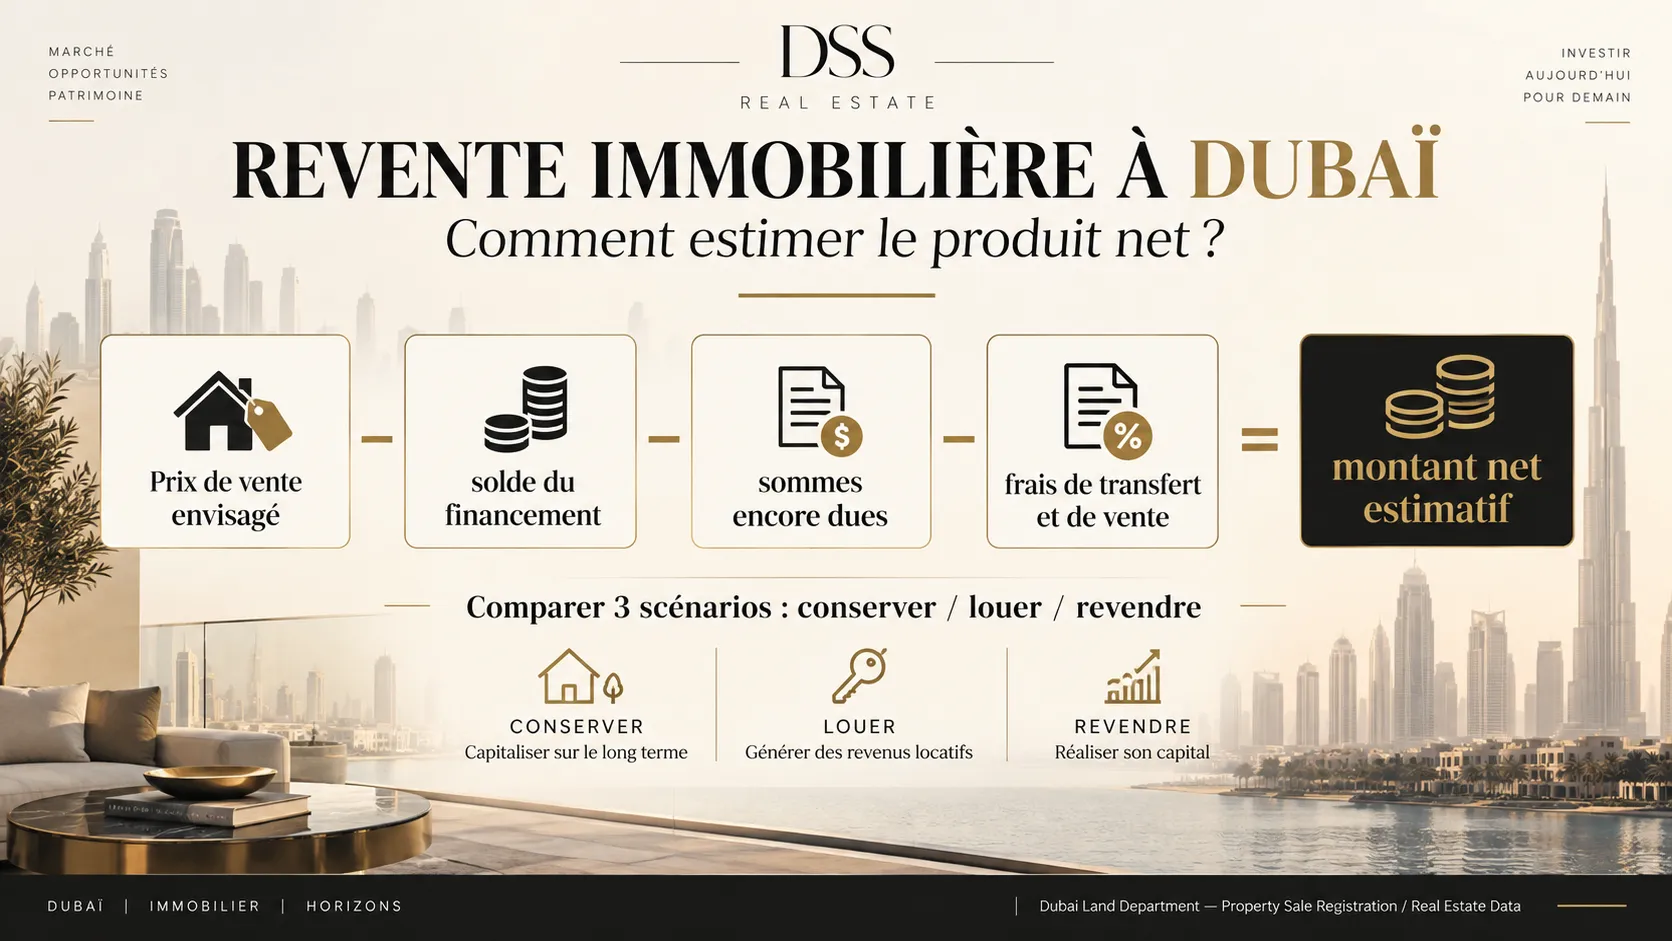
Prévoir trois scénarios : conserver, revendre ou louer le bien. Le Dubai Land Department met à disposition des données de transactions à analyser par secteur et type de bien.
Les vérifications à faire avant de choisir
Séparez les informations du promoteur des documents qui engagent contractuellement les parties. La projection de rendement n’est pas le test principal. Calculez d’abord les sommes à verser, les coûts de détention et le montant net récupérable si vous sortez plus tôt. Pour un financement, la réglementation de la Banque centrale des Émirats impose notamment une évaluation immobilière indépendante avant l’octroi d’un prêt hypothécaire.
Point | À vérifier | Preuve à demander |
|---|---|---|
Projet | Statut et documents | Enregistrement et pièces officielles |
Bien | Surface et caractéristiques | Plan coté et fiche de l’unité |
Budget | Prix total et paiements | Offre écrite et échéancier |
Sortie | Demande et coûts | Comparables et frais à jour |
Transformer l’information en décision
Retenez uniquement les critères qui correspondent à votre usage, votre budget et votre horizon. Une fiche de scénario peut distinguer : capital versé, échéances restantes, frais probables et prix de revente prudent. Le DLD affiche les frais applicables au transfert et les pièces requises.
Confirmez chaque chiffre dans un document actuel.
Comparez des logements de même type et de même secteur.
Évaluez le scénario sans hausse de prix garantie.
Ne vous engagez pas sur la base d’une hausse supposée. Comparez les éléments avec le guide investissement DSS, les biens disponibles et le service d’investissement immobilier.
Questions fréquentes
Il dépend du marché, du contrat, des paiements restants et de votre besoin de liquidité. Il n’existe pas de date universelle.
Elle peut refléter une urgence, un changement de marché, des travaux ou une échéance. Il faut comparer des ventes conclues et les obligations du bien.
Le coût total, les échéances, la durée envisagée et le produit net possible après revente.
Partez du prix de vente envisagé, puis retranchez le solde du financement, les sommes dues au promoteur, les frais de transfert applicables et les coûts prévus au contrat.
