La réponse courte
Acheter une maison comptant signifie payer le prix avec vos fonds, sans prêt immobilier : vous n’avez donc aucune mensualité de crédit à rembourser. À Dubaï, le titre de propriété électronique, Electronic Title Deed, est délivré après enregistrement au Dubai Land Department. Prévoyez aussi les frais d’acquisition et les charges du logement.
Pourquoi choisir un achat immobilier sans crédit ?
Dans l’interview YouTube de Salimou publiée en 2025, Feuneu décrit sa maison payée comptant comme son meilleur investissement. Il apprécie surtout de ne pas devoir rembourser chaque mois. Ce choix correspond aussi à ses convictions religieuses, sans qu’il le présente comme une obligation pour les autres.
La tranquillité recherchée vient de l’absence de dette, pas d’une promesse de rendement. Pour une résidence principale, disposer d’un logement sans échéance d’emprunt peut compter davantage que conserver un capital à investir ailleurs. Cette préférence personnelle mérite d’être intégrée à votre décision.
Le témoignage ne précise ni le prix payé, ni le pays de l’acquisition, ni le revenu qui l’a financée. Il ne démontre donc pas qu’un achat comptant serait accessible à tous ou systématiquement plus rentable. Les vérifications à Dubaï présentées plus bas concernent votre éventuel projet, sans attribuer cette localisation au logement évoqué.
Acheter comptant ou à crédit : qu’est-ce qui change ?
Le comptant supprime le prêt ; il immobilise aussi davantage de fonds dans le logement. Un crédit permet de conserver une partie de votre épargne, mais crée une obligation de remboursement selon le contrat. Comparez ces conséquences sur votre vie quotidienne avant de rechercher une rentabilité théorique.
Point à comparer | Achat comptant | Achat avec crédit |
|---|---|---|
Prix du logement | Financé avec vos fonds | Financé par votre apport et le prêt |
Mensualités de crédit | Aucune pour cet achat | À rembourser selon le contrat |
Intérêts d’emprunt | Aucun pour cet achat | À comparer dans l’offre bancaire |
Épargne disponible après achat | Diminuée du prix et des frais payés | Diminuée de l’apport et des frais payés |
Maintenance et charges du logement | Restent à financer | Restent à financer en plus du prêt |
Le montant conservé sur votre compte doit être mis en regard de vos revenus et de vos dépenses. Si votre activité devient moins régulière, une mensualité peut peser davantage. À l’inverse, payer comptant peut vous fragiliser si presque toute votre épargne disparaît au moment de la vente.
Une capacité de négociation n’est pas une remise garantie. Le vendeur peut apprécier l’absence de financement bancaire, mais le prix reste à discuter. Ne confondez pas non plus achat sans crédit et paiement en billets : la procédure DLD prévoit des moyens de paiement encadrés, dont le chèque de banque appelé Manager Cheque.
Quel budget conserver après un paiement comptant ?
Votre budget d’achat doit dépasser le seul prix de vente. Gardez séparément la somme destinée aux frais d’acquisition et l’épargne disponible après la transaction. Le solde de votre compte ne doit pas être entièrement transformé en offre d’achat.
En 2026, la fiche d’enregistrement de vente du Dubai Land Department indique 2 % de la valeur de vente pour le vendeur et 2 % pour l’acheteur, ainsi que 4 000 AED hors TVA de frais de partenaire lorsque la valeur de vente atteint 500 000 AED. En dessous de ce seuil, le même barème de 2026 prévoit 2 000 AED hors TVA de frais de partenaire. Vérifiez la répartition prévue dans votre contrat.
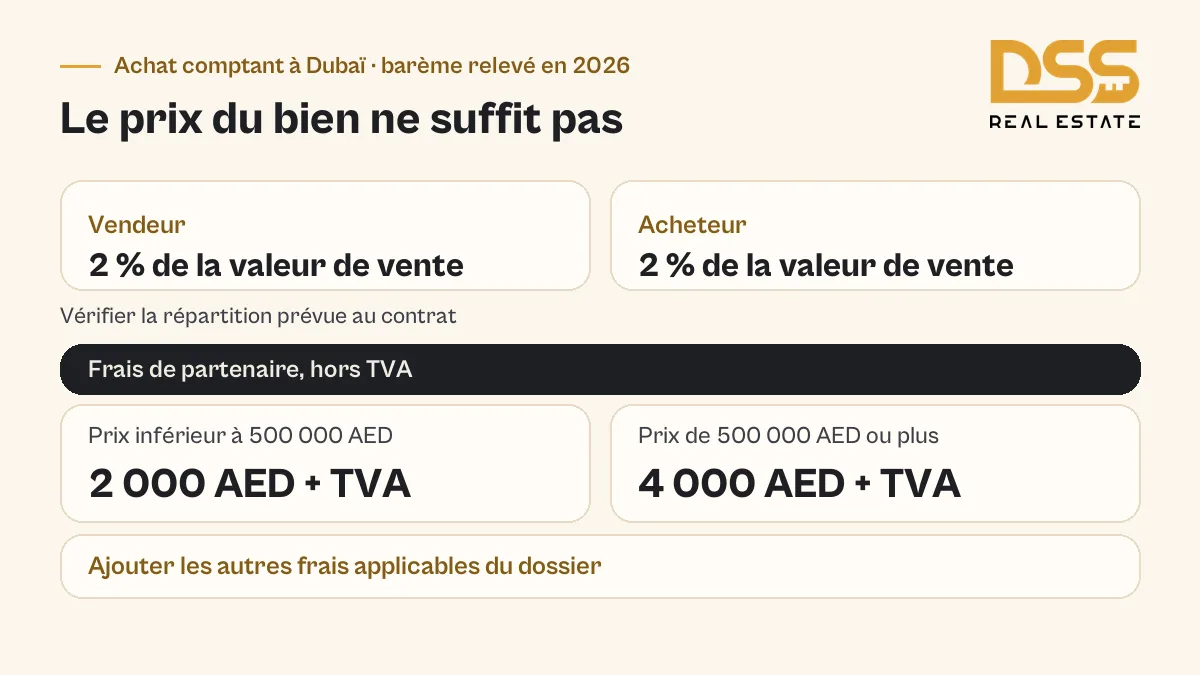
Ces postes ne constituent pas un devis complet. La fiche distingue aussi des frais de titre, de carte et d’autres frais additionnels. Ajoutez les dépenses réellement applicables à votre dossier, puis demandez un décompte précis avant de fixer le prix maximal que vous pouvez payer.
Pour préparer ce budget, distinguez :
Le prix que vous vous engagez à verser au vendeur.
Les frais d’enregistrement et de transaction à votre charge.
Les dépenses de déménagement, d’équipement et de travaux identifiées.
L’épargne qui restera accessible pour vos dépenses courantes et les imprévus.
Il n’existe pas de réserve universelle adaptée à chaque acheteur. Votre besoin dépend de la stabilité de vos revenus, des personnes à charge et des dépenses prévues. Si le projet exige toute votre trésorerie, ajustez le bien recherché ou le calendrier plutôt que de traiter les imprévus comme impossibles.
Sans mensualité de prêt, quelles charges restent à payer ?
Un logement payé comptant continue d’entraîner des dépenses. La maintenance, les réparations, les services et les charges applicables ne disparaissent pas avec le crédit. L’absence de prélèvement bancaire ne signifie donc pas absence de budget logement.
Pour un bien concerné par des charges de gestion à Dubaï, le Service Charge Index du Dubai Land Department permet une recherche par projet, usage et année. Il propose aussi une recherche à partir du titre de propriété. L’interface précise que le résultat ne comprend pas les arriérés.

Demandez ainsi le montant applicable au bien et à l’année visée, puis vérifiez séparément les sommes déjà dues. Aucun taux unique ne permet de calculer les charges de toutes les maisons ou de tous les appartements. Un prix d’achat connu ne suffit pas à déterminer votre dépense annuelle.
Si vous comparez des biens disponibles à la revente, confrontez leur prix aux charges et à l’état réel du logement. Cette comparaison répond à votre besoin de budget après l’achat, au-delà du mode de financement.
À Dubaï, payer comptant ne suffit pas à établir la propriété
Le paiement et le droit de propriété sont des éléments distincts. Régler le vendeur ne remplace pas l’enregistrement de la transaction. Le document final attendu pour une vente enregistrée est le titre de propriété électronique.
Le portail officiel des Émirats arabes unis, mis à jour en 2026, indique que les étrangers peuvent acquérir dans les zones de Dubaï désignées en pleine propriété, appelée freehold. Il distingue ce droit de l’usufruit et du bail, qui peuvent aller jusqu’à 99 ans. Les titres sont délivrés par l’autorité foncière de l’émirat.
Le mode de financement ne transforme pas un droit temporaire en pleine propriété. Avant de comparer les propriétés proposées, identifiez le droit vendu et le document qui l’atteste. Les vérifications de l’annonce, du titre et du statut du bien aident à préparer le transfert avant de débloquer vos fonds.
Pour une unité achevée en zone freehold, la fiche DLD de vente demande notamment le certificat électronique de non-objection du promoteur, appelé e-NOC. Ce document et le titre remplissent des fonctions différentes : le premier intervient dans le dossier de transfert, le second matérialise la propriété enregistrée.
Comment préparer un achat comptant cohérent avec vos priorités ?
Un bon choix de financement vous laisse à la fois propriétaire et capable d’assumer la suite. Si votre objectif est de vivre sans dette, gardez ce critère. Vérifiez néanmoins que le prix, les frais et les dépenses futures restent compatibles avec vos moyens.
Commencez par rapprocher vos fonds disponibles du coût complet de l’achat. Comparez ensuite le bien envisagé à un logement moins cher et à la possibilité d’attendre. Un achat payé comptant n’a pas besoin d’absorber tout votre capital pour répondre à votre souhait de tranquillité.
Si vous envisagez un prêt comme alternative, comparez l’apport, les échéances et le coût prévu dans l’offre écrite. Un plan de paiement d’un promoteur reste aussi un engagement à régler les échéances contractuelles : il ne produit pas immédiatement la même situation qu’un logement intégralement payé.
L’accompagnement à l’investissement immobilier à Dubaï permet de travailler le budget, de sélectionner des propriétés et d’examiner les documents avant engagement. Préparez votre montant disponible, l’usage du logement et les dépenses que vous devez conserver. Ce dossier rend votre préférence pour le comptant concrète et vérifiable.
Questions fréquentes
Oui, si vos fonds permettent de financer le prix et les frais applicables. L’achat comptant signifie que vous financez l’acquisition sans prêt. Il ne dispense ni des contrôles du dossier, ni du transfert de propriété prévu dans le pays où se trouve le logement.
Le comptant convient à une priorité d’absence de dette si vous conservez assez d’épargne après l’achat. Le crédit préserve une partie du capital mais impose des remboursements et un coût contractuel. Comparez votre budget après acquisition, la stabilité de vos revenus et vos convictions personnelles.
Il supprime la démarche d’obtention du prêt, sans garantir une date de signature. La préparation des documents, la disponibilité du vendeur et la procédure de transfert restent déterminantes. Demandez un calendrier adapté au dossier réel plutôt qu’un délai général applicable à tous les achats.
Non, le comptant décrit l’absence de crédit, pas un règlement en billets. À Dubaï, la procédure de vente liste notamment des moyens de paiement électroniques et le Manager Cheque, un chèque de banque. Faites confirmer le moyen applicable à la transaction avant le transfert des fonds.
Elle ne génère plus de mensualité de prêt pour cet achat, mais ses dépenses continuent. Prévoyez la maintenance, les services et les charges applicables. À Dubaï, la consultation de l’index des charges doit être complétée par la vérification des arriérés, qui ne sont pas inclus dans le résultat.

L’EXPERT DSS
Salimou DSS
Fondateur de DSS Real Estate. Il accompagne les investisseurs francophones dans leurs projets immobiliers à Dubaï.
Article préparé par l'équipe DSS avec l'aide de l'IA, à partir de l’interview vidéo publiée sur la chaîne YouTube de Salimou et des sources officielles citées dans l'article.